중국 관영 CCTV 뉴스 채널이 ‘내권식(内卷式) 악성 경쟁 방지’와 ‘내권식 경쟁에 대한 종합 정비’를 주제로 한 정책 기조를 보도하고 있다. 중국 당국은 가격 전쟁과 과도한 경쟁을 억제하고 제조업과 산업 전반의 질적 발전을 유도하겠다는 입장을 지속적으로 강조하고 있다.
중국 제조업 전반에 확산되고 있는 이른바 ‘인볼루션(involution·내향 경쟁)’ 현상은 단순한 과당 경쟁을 넘어, 산업 구조 전반의 효율성과 혁신 역량을 약화시키는 구조적 문제로 자리 잡고 있다. 중국사회과학원 경제연구소 전 소장 황춘후이와 중국사회과학원 경제학부 박사과정 예치추는 최근 공동 연구를 통해 이 현상의 발생 메커니즘과 정책적 해법을 분석했다.
두 연구자는 산업조직 이론의 고전적 분석 틀인 SCP 모델(구조–행동–성과)을 적용해 중국 제조업의 ‘인볼루션’ 경쟁이 거시·중간·미시 차원에서 동시에 형성되고 있음을 지적했다. 외부 수요 둔화와 내수 부족이라는 거시 환경, 플랫폼 기업 중심의 산업 체인 재편이라는 중간 구조, 그리고 중소기업의 급증과 취약한 협상력이라는 미시 요인이 맞물리며 악순환이 고착화됐다는 분석이다.
연구에 따르면 중국 제조업의 ‘인볼루션’은 크게 두 가지 형태로 나타난다. 하나는 기업 간 수평적 ‘가격 인볼루션’이다. 핵심 기술이나 브랜드 차별화가 부족한 기업들이 시장 점유율을 유지하기 위해 지속적으로 가격을 낮추면서, 산업 전반이 저가 경쟁에 빠지는 현상이다. 이는 혁신이나 부가가치 창출이 아닌 단기적 생존을 위한 출혈 경쟁으로, 장기적으로는 전체 이익률을 끌어내린다.
다른 하나는 산업 체인 내부의 수직적 ‘체인 인볼루션’이다. 플랫폼 기업이나 선도 기업이 데이터·규모·자본 우위를 바탕으로 공급망 전반에 가격 인하 압력을 전가하면서, 상·하류 중소기업의 수익 공간을 압박하는 방식이다. 비용과 납기, 서비스 조건이 연쇄적으로 하향 조정되며 산업 체인 전체의 협력 구조가 약화되고, 불공정 경쟁 논란도 빈번해진다.
이 같은 경쟁 구조는 실제 지표에서도 확인된다. 중국 제조업의 평균 매출 이익률은 2021년 13.24%에서 2024년 11.87%로 하락해 최근 수년간 최저 수준을 기록했다. 연구진은 이를 ‘가격 인볼루션’과 ‘체인 인볼루션’이 동시에 작용한 결과로 해석한다. 시장 불확실성이 커지고 제품 동질화가 심화되면서, 기업들은 더 많은 자원을 투입하고도 더 적은 이익을 얻는 상황에 놓이게 됐다.
과잉 생산 능력 역시 ‘인볼루션’ 경쟁의 또 다른 단면이다. 수요가 충분히 회복되지 않았음에도 생산 확대와 설비 투자가 계속되면서, 가동률 저하와 단위 생산 효율 하락이 반복되고 있다. 이는 특히 전통 제조업에서 두드러지며, 기술 성숙과 낮은 진입 장벽 속에서 저가 경쟁이 구조화되는 양상을 보이고 있다.
연구진은 이러한 현상이 전통 산업에만 국한되지 않고, 전략적 신흥 산업에서도 점차 나타나고 있다고 경고한다. 지방 정부 주도의 산업 육성과 중복 투자, 지역 간 유사한 산업 배치가 겹치면서 생산 능력 중복과 자원 낭비, 동질적 경쟁 위험이 확대되고 있다는 것이다.
황춘후이와 예치추는 해법으로 ▲기술 혁신과 차별화 역량 강화 ▲산업 체인 구조의 합리적 조정 ▲플랫폼 기업에 대한 공정 경쟁 감독 강화 ▲중소기업 협상력 제고 ▲수요 확대를 통한 구조적 균형 회복 등을 제시했다. 단기적 가격 경쟁을 넘어, 산업 전반의 질적 전환 없이는 ‘인볼루션’의 악순환을 끊기 어렵다는 진단이다.
이 연구는 중국 제조업이 직면한 문제를 ‘경쟁이 많아서’가 아니라, 경쟁의 방식과 구조가 왜곡된 결과로 해석했다는 점에서 주목된다. ‘더 많이 일하지만 덜 남는’ 산업 구조를 벗어나기 위해서는, 속도보다 방향을 바꾸는 전략적 전환이 필요하다는 메시지를 던지고 있다.


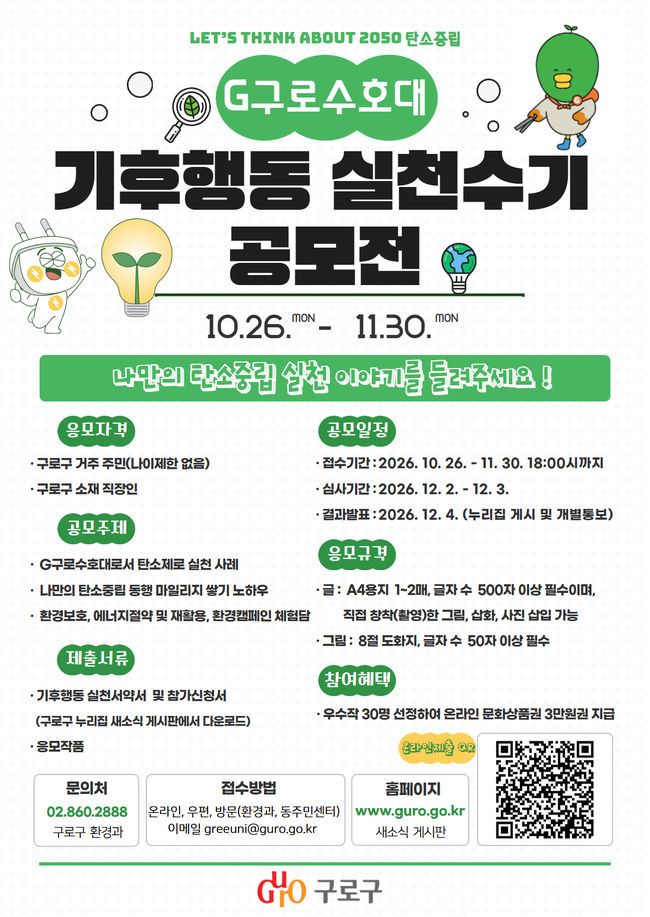 구로구, ‘G구로수호대 기후행동 실천수기 공모전’ 개최
 교실 빛 환경부터 고령자 앱 이용까지…중국, 생활 속 국가표준 정비
 {발행인 칼럼] 중국인의 지갑은 닫힌 것일까, 다른 곳으로 옮겨간 것일까
 인도 길거리에서 구두닦는 아저씨
 [만평] 세계 경제를 되살리기 위한 무역 봉쇄 해제
 목록